Last Man Standing? Überlebensstrategien für Automobilzulieferer
JS: Hallo und herzlich willkommen zu Finance TV.
Die deutsche Automobilindustrie transformiert sich – oder, um es dramatischer zu sagen: Sie kämpft ums Überleben. Zulieferer brechen weg, Banken ziehen sich zurück, und die wirklich wichtigen Komponenten für Elektroautos werden längst woanders produziert. Wie gehen Unternehmen jetzt damit um? Und vor allem: Wo bekommen sie das Geld für die dringend benötigte Transformation her?
Darüber spreche ich mit meinem heutigen Gast, Bernd Richter. Er ist Managing Partner der PLUTA Rechtsanwalts GmbH und hat bei PLUTA, die auch der Sponsor unserer heutigen Folge ist, schon viele Restrukturierungen begleitet. Er weiß, was geht und was nicht geht.
Hallo Herr Richter, schön, dass Sie da sind.
BR: Guten Tag.
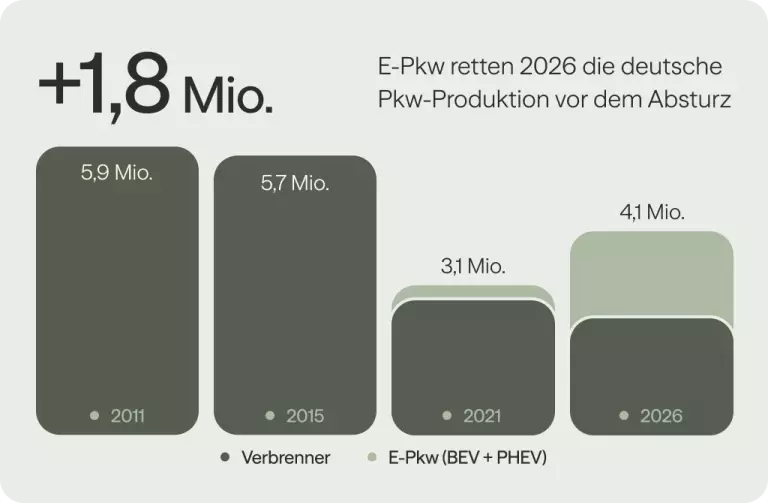
JS: Lassen Sie uns zunächst mit ein paar Fakten beginnen, um ein Gefühl für die Lage zu bekommen. 2012 wurden in Deutschland noch rund sechs Millionen Autos produziert, heute sind es etwas mehr als vier Millionen – also knapp zwei Millionen Einheiten weniger. Wie dramatisch ist das?
BR: Ich würde die Zahl gerne in einen globalen Kontext setzen, damit man ein Gefühl dafür bekommt, wie dramatisch die Situation tatsächlich ist.
Ihr Allzeithoch hatten die Produktionszahlen im Jahr 2017: Global wurden 80 Millionen Fahrzeuge produziert. Coronabedingt gab es einen Rückgang auf 62 Millionen, also ein Einbruch um gut ein Viertel. Inzwischen sind die Produktionszahlen aber wieder auf 77 Millionen gestiegen. Unter dem Strich sind es global also nur vier Prozent weniger.
Das zeigt, dass sich die Situation in Deutschland ein Stück weit von der globalen Entwicklung abgekoppelt hat. Und genau das macht die Dramatik aus.
JS: Eine andere Zahl, die ich spannend finde: Bei der Produktion von Elektrofahrzeugen liegt Deutschland auf Platz zwei – hinter China, aber vor den USA und Japan. Das klingt doch eigentlich ganz gut, oder?
BR: Das klingt sehr gut. Der zweite Platz ist schon ganz ordentlich und ehrlicherweise auch überraschend. Wenn man auf der Straße fragen würde, käme das wahrscheinlich gar nicht so an.
Aber der Abstand zu China ist dramatisch. Wenn wir in diesem Jahr 1,5 bis 1,7 Millionen Elektrofahrzeuge produzieren, sind es in China zehnmal so viele. Und das macht den Unterschied. Denn am Ende des Tages entscheidet sich Wettbewerbsfähigkeit auch über Stückzahlen: Größere Stückzahlen bedeuten größere Skaleneffekte, höhere Wettbewerbsfähigkeit und bessere Preise. Das ist unsere Herausforderung.
JS: Bevor wir tiefer in die Themen Sanierung und Finanzierung einsteigen, lassen Sie uns noch über die Ursachen sprechen: Wie ist die Automobilindustrie überhaupt in diese Lage geraten? Vieles ist bekannt – China, E-Mobilität, Zölle, Regulierung. Was waren aus Ihrer Sicht die entscheidenden Ursachen? Und was davon hätte man früher erkennen können?
BR: Ich glaube, bei den deutschen Automobilherstellern gab es ein großes Selbstbewusstsein – und das zu Recht. Sie haben führende Technologie produziert, die global absolut wettbewerbsfähig war. Stichwort Effizienz der Motoren. Auch das Design der Fahrzeuge hat weltweit Anklang gefunden und Nachfrage generiert.
Alle Voraussetzungen für den Umstieg auf E-Mobilität lagen vor. Viele der Forschungsingenieure, die heute in China diese Autos bauen, sind in Deutschland ausgebildet worden und haben hier ihr Handwerk gelernt. Die Fähigkeiten waren also im Land vorhanden.
Aber ich glaube, das ist ein zweischneidiges Schwert. Einerseits haben die Unternehmen gezaudert, wirklich den Schalter umzulegen und konsequent auf E-Mobilität zu setzen. Andererseits hat vielleicht auch der Staat, nach dem ja gerne gerufen wird, versäumt, Anreize zu setzen und zu sagen: Macht das, das ist ein Stück unserer Zukunft.
Andere Länder sind da andere Wege gegangen. In Skandinavien hat man Infrastruktur geschaffen und Steuererleichterungen eingeführt. Es braucht also ein Miteinander. Dass man bei der Regulatorik, also beim Anreizsystem, über die Jahre hin und her gesprungen ist, hat die Fahrzeughersteller und auch die Zulieferer zusätzlich verunsichert, weil sie keine klaren Investitionsentscheidungen treffen konnten.
JS: Es gab aber auch Unternehmen, die schon sehr früh auf Elektromobilität gesetzt haben – und trotzdem sind auch sie in der Krise. Wie kommt das?
BR: Das ist in gewisser Weise ein Paradoxon. Einige haben sich tatsächlich auf diesen Wandel eingestellt und investiert. Investieren heißt meistens auch Verschuldung – und sie haben es zu einem Zeitpunkt getan, als die Zinsen noch niedrig und die Kredite günstig waren. Dann kam die Wende aber nicht.
Man hatte also Produktionskapazitäten angeschafft, die sich nicht amortisierten. Gleichzeitig haben sich die Rahmenbedingungen insgesamt verschlechtert, und die Finanzierer haben natürlich auf Rückzahlung und Zinsen bestanden. So sind ausgerechnet diejenigen, die proaktiv gehandelt haben, für ihre Proaktivität auch noch bestraft worden. Und diejenigen, die nichts getan haben, standen relativ besser da.
JS: Relativ besser – aber auf lange Sicht wird es wahrscheinlich trotzdem nicht reichen. Lassen Sie uns über Überlebensstrategien sprechen. Wie können die jetzt aussehen? Stichwort: Last Man Standing versus volle Transformation.
BR: Zunächst sollte man sich die Rahmenbedingungen klarmachen: Was heißt überhaupt kreditfähig sein? Man braucht eine bestimmte Rendite, die meistens an der EBIT-Marge im Verhältnis zum Umsatz gemessen wird. Alles, was über fünf Prozent liegt, gilt als in Ordnung. Die Verschuldung eines Unternehmens sollte unter dem Dreifachen des EBITDA liegen. Dann spricht man noch von einem sogenannten Investment Grade. Diese Unternehmen können sich auch heute noch am Markt Kredit beschaffen.
Eine Vielzahl der Unternehmen liegt aber bereits jenseits dieser Schwellenwerte und hat damit ihren Investment Grade und ihre Kreditfähigkeit weitgehend eingebüßt. Das ist in der Tat dramatisch. Die Ursache liegt ganz überwiegend darin, dass die Geschäftsmodelle nicht überzeugen. Und wenn wir uns vergegenwärtigen, welche Überkapazitäten es im Markt gibt, ist auch klar: So hart es klingt, es ist nicht mehr für jeden Platz. Nur diejenigen, die ihre Hausaufgaben gemacht haben und besser aufgestellt sind als ihre Wettbewerber, werden noch Finanzierungsquellen anzapfen können.
Last Man Standing heißt ja nichts anderes, als der Beste in seiner Klasse zu sein – und damit letztlich das industrielle Residuum einer bestimmten Fähigkeit abzubilden, die immer gebraucht wird.
Wir hatten vorhin die Zahlen angesprochen: Die sechs Millionen Fahrzeuge, die wir 2011 und 2012 noch gebaut haben, waren alles Verbrenner. Heute bauen wir noch zweieinhalb Millionen Verbrenner. Der Einbruch betrifft also diese Technologie – Motoren, die gesamte Antriebstechnik, die Auspufftechnik, die Tanksysteme. Diese Komponenten werden einfach nicht mehr gebraucht, und dieser Bereich wird auf einen Rest zusammenschrumpfen.
Daneben gibt es Komponenten, die antriebsagnostisch sind und immer gebraucht werden: Sitze, Räder, Achsen, Karosserie und so weiter. Dort herrscht aber ein enormer Wettbewerbsdruck. Nur wer dort die Kostenführerschaft hat, also effizient produziert, wird in einem schrumpfenden Markt überleben.
JS: Sie haben es schon angesprochen: Bankenfinanzierung ist oftmals schwierig, dabei ist Finanzierung absolut notwendig, um die Transformation überhaupt zu schaffen. Wie sieht es mit Private Equity als Alternative aus?
BR: Private Equity war lange Zeit eine sehr spannende Alternative. Das Geschäftsmodell von Private Equity ist aber immer auf einen Exit ausgerichtet: Unternehmen werden gekauft, um sie besser zu machen und dann zu einem höheren Preis zu verkaufen. Das ist das Versprechen von Private Equity – eine außerordentlich gute Rendite zu realisieren. Die lässt sich nur durch den Erfolg des Unternehmens in Kombination mit einem höheren Verkaufspreis erzielen.
Wenn aber die Exit-Strategie fehlt, ich also nicht mehr weiß, wer mir das Unternehmen als Nächstes abkauft, dann gerät dieses Geschäftsmodell im Automotive-Bereich stark unter Druck.
JS: Also auch schwierig. Und wie sieht es mit Private Debt aus?
BR: Im Grunde gelten für diese Akteure keine anderen Regeln als für die normalen Geschäftsbanken. Sie sind auf jeden Fall deutlich flexibler, aber auch sie verlangen ein funktionierendes Geschäftsmodell. Auch dort müssen die Kreditfähigkeit und die Kapitaldienstfähigkeit nachgewiesen werden – und das trifft leider auf immer weniger Unternehmen zu als in der Vergangenheit.
JS: Das ist ein relativ düsteres Bild, das Sie bisher gezeichnet haben. Sie haben aber auch viele Restrukturierungen und Sanierungen begleitet. Was funktioniert in solchen Fällen und was nicht?
BR: Wichtig ist zunächst die eigene Standortbestimmung. Ich hatte vorhin von den verschiedenen Segmenten rund um das Auto gesprochen. Ich würde unterscheiden zwischen der konventionellen Antriebstechnik, also dem normalen Verbrennermotor, allem rund um die Elektromobilität, dem autonomen Fahren und Infotainment, was heute ein bisschen den Charme eines Autos ausmacht, und schließlich den ganzen Standardteilen. Grob gesprochen sind das vier Gruppen.
Je nachdem, in welcher Gruppe sich ein Unternehmen befindet, muss es zunächst herausfinden: Wie wichtig bin ich eigentlich für meine Kunden? Was schätzen meine Kunden an mir? Haben sie Alternativen? Das ist natürlich das bestgehütete Geheimnis.
Auf dem VDA-Mittelstandstag in diesem Jahr haben zwei der führenden OEMs aber angesprochen, dass die Hersteller in der Zusammenarbeit mit den Zulieferern andere Wege gehen wollen – hin zu einem eher partnerschaftlich orientierten Modell. Denn letztlich sind auch die Pkw-Hersteller auf verlässliche, langfristige Lieferbeziehungen angewiesen. Da müssen beide Seiten ein Stück weit aufeinander zugehen und Rahmenbedingungen schaffen, die letztlich die Topline absichern: Habe ich eine Umsatzerwartung für die nächsten Jahre? Habe ich Anschluss an die neuen Modelle?
Alles andere heißt im Grunde, seine Hausaufgaben zu machen: Kosten einsparen, Prozesse digitalisieren und mit KI-gestützten Systemen noch besser machen. Und vielleicht auch nach Opportunitäten schauen, den einen oder anderen Marktbegleiter zu konsolidieren, um für die eigenen Kunden noch attraktiver zu werden.
JS: Zum Abschluss würde ich gerne mit Ihnen einen Blick nach vorne wagen. Ich weiß, das ist bei diesem Thema schwierig, aber was glauben Sie: Was bleibt vom Autoland Deutschland? Bleiben VW, BMW und Co. relevante Player auf dem Weltmarkt?
BR: Gemessen an der Bedeutung der Automobilindustrie für unsere Volkswirtschaft kann man sich erst einmal gar nicht vorstellen, dass diese Industrie verschwindet. Von vier gebauten Autos gehen drei in den Export, daran hängt rund eine Viertelbillion Euro an Exporterlösen. Früher hat man gesagt, jeder siebte oder achte Arbeitsplatz in Deutschland hängt an der Automobilindustrie. Wir müssen uns also kümmern – die Unternehmen selbst und auch die Politik.
Wir haben in anderen europäischen Ländern verfolgt, was eine Deindustrialisierung bedeutet. Ich glaube, wir sind klug genug, es nicht so weit kommen zu lassen. Aber es wird Anstrengungen von allen Seiten brauchen, um hier zu einem Ergebnis zu kommen. Ein Stichwort ist dabei auch die Sozialpartnerschaft: Arbeitnehmer und Arbeitgeber müssten gleichermaßen ein Interesse daran haben, die Dinge zu stabilisieren. Eine einfache Verteidigung des Status quo wird nicht funktionieren.
Es gibt das Beispiel eines deutschen OEM, der ein Produkt aus Ungarn wieder nach Deutschland verlagern möchte. Das geht natürlich nur, wenn er hier zu vergleichbaren Preisen produzieren kann. An den Maschinen, die dort wie hier stehen, scheitert es nicht. Es erfordert aber eine gewisse Kompromissfähigkeit.
Und wie schon gesagt: Es braucht mehr partnerschaftliches Miteinander. Ich bringe das gerne auf den Nenner „Leben und leben lassen“. Dann haben wir eine sehr gute Chance. Technologisch haben wir alle Voraussetzungen: Wir sind nach wie vor sehr gut in der Produktion, sehr innovativ und sehr mittelstandsstark. Die Branche ist nicht monopolisiert, sie hat lange funktioniert, und ich bin fest davon überzeugt, dass sie weiter funktionieren wird.
JS: Also doch ein positiver Ausblick.
BR: Absolut.
JS: Herr Richter, vielen Dank schon mal bis hierhin. Zum Schluss habe ich auch für Sie unsere drei Fragen von Finance TV, mit der Bitte um ganz kurze Antworten. Erstens: Ein Zulieferer, der heute noch ausschließlich Verbrennerkomponenten produziert und noch keine Transformationsstrategie hat – wie viele Jahre hat der noch?
BR: Das lässt sich relativ exakt bestimmen. Man muss einfach nur schauen, wie lange die Autos, für die er seine Komponenten produziert, noch verkauft werden. Ich würde sagen, er hat maximal fünf Jahre.
JS: Zweitens: Was ist heute das größte Einzelrisiko für einen Automobilzulieferer – in einem Wort?
BR: Da muss ich kurz nachdenken.
JS: Machen Sie ruhig.
BR: Nichtstun.
JS: Und drittens: Sie beschäftigen sich schon lange mit dem Thema. Hätten Sie dieses Interview auch vor zehn Jahren schon so führen können? War absehbar, was passiert ist?
BR: In der Tat habe ich 2017 eine erste Studie zum Transformationsbedarf der deutschen Automobilindustrie im Verbrennerbereich veröffentlicht und damals eine Banken-Roadshow gemacht. Die Antwort der Beteiligten war: „Herr Richter, das ist super interessant, aber Sie sind viel zu früh.“
JS: Schade. Herr Richter, vielen Dank, dass Sie da waren, und vielen Dank für diese Einblicke.
BR: Sehr gern, danke schön.
JS: Das war Finance TV für heute. Vielen Dank für Ihr Interesse, liebe Zuhörer und liebe Zuschauer.
Das Gespräch war Teil einer Serie mit PLUTA zum Thema Restrukturierung und Transformation. Wir haben schon über viele andere Branchen gesprochen, unter anderem über Maschinenbau, Krankenhäuser und Immobilien, und in den nächsten Wochen und Monaten kommen noch weitere Folgen hinzu.
Ich freue mich, wenn Sie beim nächsten Mal wieder mit dabei sind. Bis dahin, machen Sie es gut.